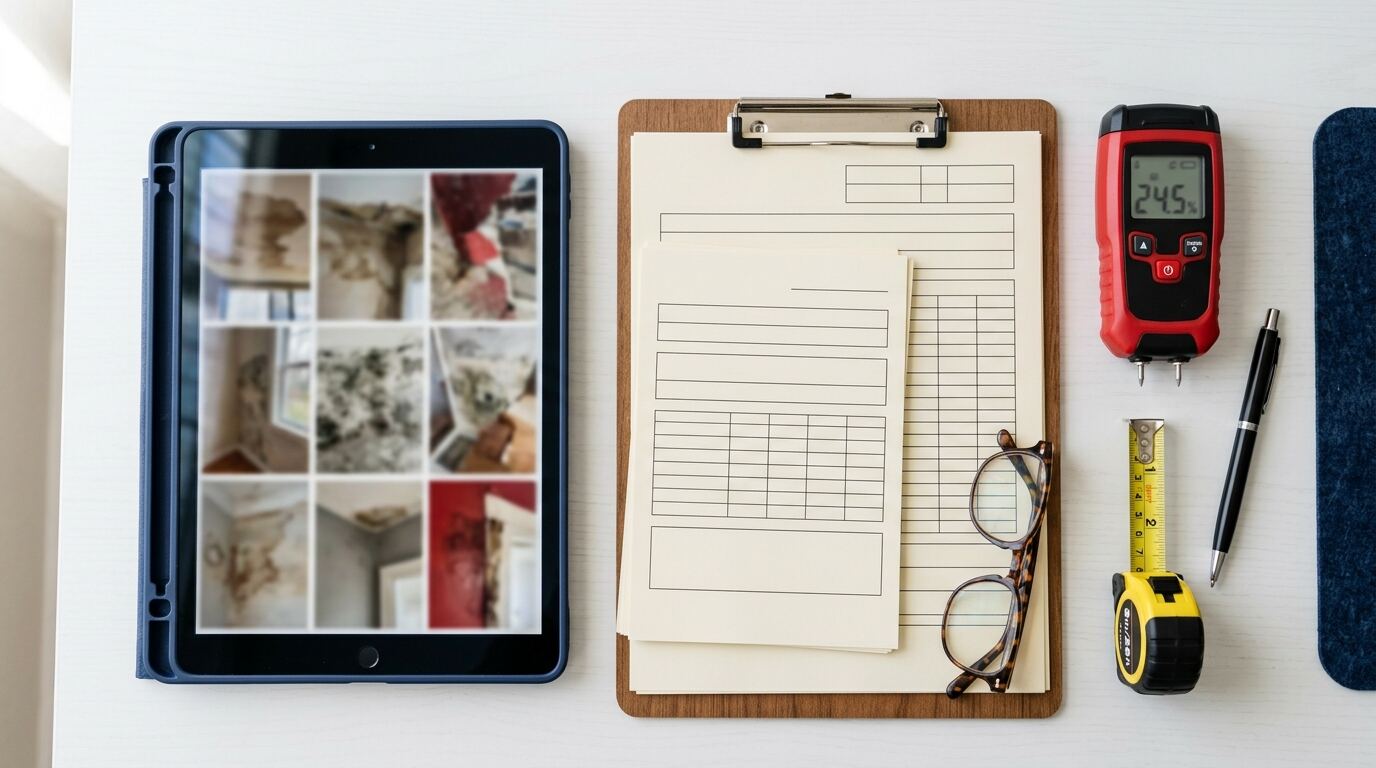
快速回答:修复公司可以直接向保险公司收款吗?
可以。经屋主书面授权后,修复公司可以把施工账单与证明文件直接提交给保险公司,理赔款可按保险公司流程支付给修复公司或以屋主与修复公司为共同受款人。免赔额(deductible)仍由屋主负担,保单不承保的项目也需要屋主自付,施工前我们会说明清楚。
蓝箭环境工程在理赔中帮您做什么
事发原因记录
拍摄漏水点、爆裂管段、屋顶破损处,保留更换下来的部件,证明损失是“突发意外”。
损失范围证明
红外热成像截图与湿度读数,客观说明哪些墙体、地板受影响,为什么需要拆除。
施工与物品清单
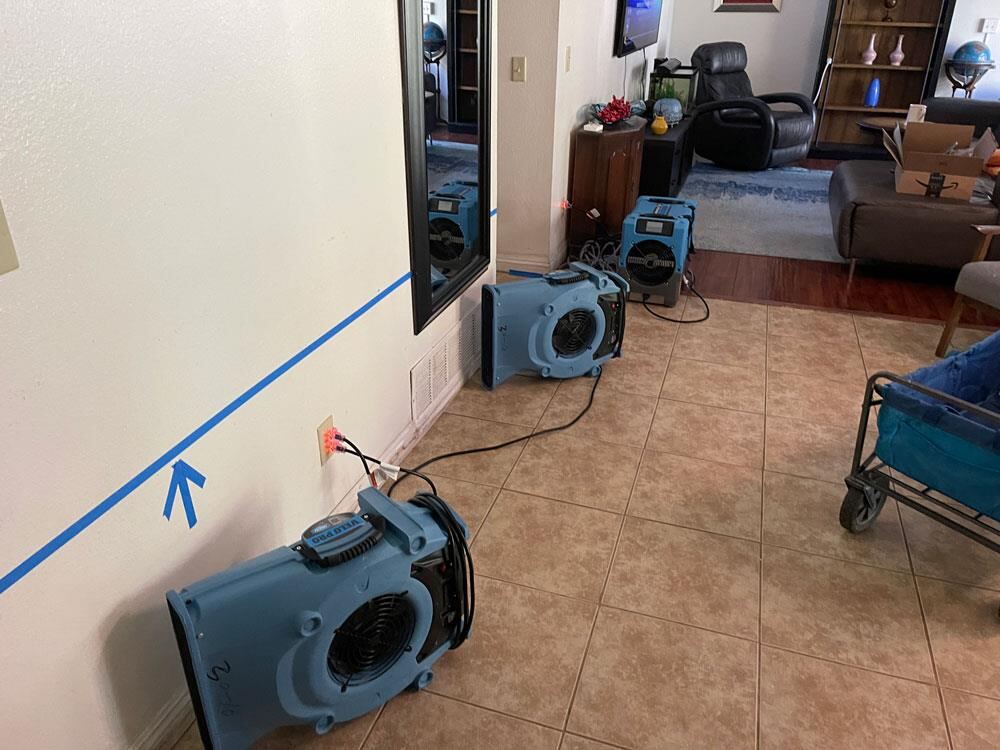
每日湿度记录、设备清单、拆除材料与受损物品登记,照片按房间整理。
配合理赔员查勘
现场说明施工必要性与处理标准,回答理赔员的技术问题。
漏水、火灾理赔的一般步骤
- 止损:保单通常要求屋主采取合理措施防止损失扩大(关水、遮盖、抽水),止损费用一般可以纳入理赔。
- 拍照记录:在清理前拍下全景与细节,保留受损物品。
- 尽快报案:联系保险公司或经纪人,记下理赔编号(claim number)与理赔员联系方式。
- 专业评估:修复公司检测并记录损失,出具处理方案。
- 理赔员查勘:理赔员到场或远程查勘,核定承保范围。
- 施工与补充文件:按核定方案施工,隐藏损坏在施工中被发现时及时补充报告(supplement)。
- 结案付款:提交最终账单与完工照片,保险公司按保单结算。
常见保单类型速览
美国房屋保险有很多系列,最常见的是 HO(Homeowner Insurance)系列。HO 系列是一种方便且经济实惠的保险,同时包含财产保险和责任保险。
| 保单 | 名称 | 适用 | 承保方式(简要) |
|---|---|---|---|
| HO-2 | Broad Form 广泛型 | 自住房屋 | 房屋与个人物品均为命名风险 |
| HO-3 | Special Form 特别型 | 最常见的自住房屋 | 房屋为开放风险,个人物品为命名风险 |
| HO-4 | Renter Policy 租客险 | 租客 | 只保个人物品 |
| HO-5 | Comprehensive Form 综合型 | 保障要求高的屋主 | 房屋与个人物品均为开放风险 |
| HO-6 | Condominium Form 公寓型 | Condo 与 Co-op 业主 | 个人物品与单元内装修升级 |
| HO-8 | Modified Coverage 修正型 | 老房、历史建筑 | 保障较有限 |
完整对比请看 美国房屋保险 HO-2、HO-3、HO-5、HO-6 有什么区别,每一项风险的定义请看 房屋保险 17 项命名风险详解。
哪些情况通常赔,哪些通常不赔
| 通常在承保范围 | 通常被排除或需附加险 |
|---|---|
| 水管突然爆裂造成的地板墙体损坏 | 长期慢渗、年久失修、腐蚀 |
| 热水炉、洗衣机突然破裂漏水 | 修水管、换热水炉本身的费用 |
| 火灾、雷电、烟熏造成的损失 | 地面洪水(需洪水保险) |
| 暴风、冰雹损坏屋顶后雨水进入 | 下水道返水(需返水附加险) |
| 冰雪重量造成的结构损坏 | 地震、地层沉降 |
| 冻结导致的管道破裂(屋主已采取合理防冻措施) | 空置房未保温或未排空导致的冻裂 |
以上为一般性说明,实际情况根据各州法律要求及各保险公司提供的保单会有所不同,请以您的保单条款和保险公司审核结果为准。
屋主理赔的 6 个实用提醒
- 报案前先看保单的免赔额与特定限额(例如霉菌、返水常有上限)
- 不要在拍照记录前丢弃受损的地毯、家具与材料
- 保留所有收据:临时住宿、餐费、紧急购买的物品
- 和保险公司的通话记下日期、对方姓名与内容
- 收到理赔员的估价后,若与实际损失差距很大,可以提出补充与复核
- 签署任何授权文件前,看清楚授权范围与费用说明
保险理赔常见问题
我可以自己选择修复公司吗,还是必须用保险公司推荐的?
一般来说屋主有权选择自己信任的修复公司。保险公司推荐的合作商可以作为参考,但并非强制。无论选择哪家,理赔金额都按保单与实际损失核定。
理赔员还没来,我可以先开始抽水烘干吗?
可以,也应该。保单通常要求屋主防止损失扩大,等待理赔员期间放着积水不处理,反而可能让扩大的损失不被承保。关键是先拍照记录、保留证据,我们会把止损过程完整记录下来。
保险公司拒赔怎么办?
先请保险公司书面说明拒赔依据的条款,核对事发原因是否被正确认定。必要时可以补充检测记录,或咨询公共理赔师(Public Adjuster)或律师。蓝箭环境工程可以提供施工与检测方面的事实记录,但不提供法律意见。