火灾与雷电
火灾
要让火灾成为理赔原因,火必须是“不友善的(hostile)”:它必须从应该燃烧的地方蔓延开来并变得不可控,或者是意外的火花燃烧。相对地,“友善”的火是指在应该燃烧的地方燃烧的火,例如壁炉里或炉灶上的火。
雷电
雷电灾害的定义是“大气中突然的、不连续的自然放电”。雷电风险不包括瞬间脉冲电压(电涌)或人为产生的电流所造成的损害。
爆炸
此风险不包括屋外爆炸或水管爆裂、电弧、泄压阀破裂,也不包括业主拥有、租赁或经营的蒸汽装置引起的损失(蒸汽与热水系统突然破裂属于后面的“意外撕裂”风险)。
暴风与冰雹
暴风可以是暴风雨、飓风、热带风暴和龙卷风,但保险中暴风的定义并不仅限于此 —— 任何能破坏财产的风都可以算。冰雹则是指以球形或不规则冰块形式降落的冰。
暴风和冰雹的两个例外
- 船只及其拖车、家具、设备、发动机或马达:这些财产只有在室内时才会被理赔。如果它们暴露在户外,被暴风或冰雹损坏,将不予理赔。
- 室内个人物品被雨、沙、雪或灰尘损坏:不予理赔,除非雨、沙、雪或灰尘是从被暴风或冰雹损坏的开口进入的。
示例 1 · 不赔
小明上班时家里窗户开着,雷雨突然飘进客厅,损坏了沙发。
雨水不是从暴风或冰雹破坏的开口进入室内,室内个人财产的损害不会得到赔偿。
示例 2 · 赔
暴风雨中,小明院子里的树被吹倒并打破了窗户,雨水进入客厅损坏了沙发。
是暴风造成的开口导致雨水损坏沙发,符合暴风定义,可以得到赔偿。
示例 3 · 赔
小明离家工作时窗户没关,暴风雨进入客厅,损坏了实木地板。
地板不属于个人物品,而是房屋结构的一部分,因此大多数保险会理赔。
示例 4 · 赔
小明离家工作时窗户没关,暴风把台灯吹到地上打碎。
台灯是个人财产,直接被承保的风(而非雨、沙、雪、灰尘)损坏,在理赔范围内。
暴动、飞机、车辆
暴动或内乱
指任何暴力的公共秩序混乱,通常涉及三个或更多人,他们有共同的破坏和平的意图。如果两个人在夜里暗中破坏房屋,不属于暴动(也许会被定义为故意破坏)。
飞机
包括航天器和导弹。这项风险和坠落物体有重合的地方,但与坠落物体不同,飞机风险不需要物理接触 —— 即使是附近坠机或音爆冲击造成的损坏,也可以适用。模型飞机或业余飞机造成的财产损失同样涵盖。
车辆
指运载人员或财产的任何交通工具。它不仅包括冲进房屋的汽车,没有物理接触造成的损坏也在范围内,例如车轮卷起的石头打破窗户。最基本的 HO 保单通常排除被保险人自家车辆对围栏、车道或步道造成的损坏。
烟熏与盗窃
烟熏
指由意外烟雾造成的损坏,例如火灾发生时常常伴有的烟熏损坏,对人体伤害极大(见 火灾后千万不要做的事)。这项风险不包括农业或工业污染造成的损害,因为这些损害既不是偶然,也不是突然发生的。
盗窃
包括因企图盗窃造成的损失,以及已知地点被盗的财产损失。四种盗窃不符合定义:
- “被保险人”自己实施的盗窃
- 在建住宅,或建造过程中使用的材料和用品被盗
- 出租房内的盗窃损失,而租客不在保单上
- 被保险人拥有或租用的拖车、船只及个人物品在房产之外被盗(这些物品在其他保单上有更具体的保险)
坠落物体、冰雪重量与崩塌
坠落物体
基本包括了能从天上掉下来砸在房屋上的所有东西,例如树枝、导弹、流星等。与暴风冰雹一样,室内个人物品不包括在内,除非坠落物体先损坏了屋顶或外墙。举例:吊灯从墙上掉下来砸坏下面的桌子,不属于坠落物体;但如果手提箱从飞机上掉落,贯穿屋顶并压碎餐桌,桌子的损坏会被理赔。
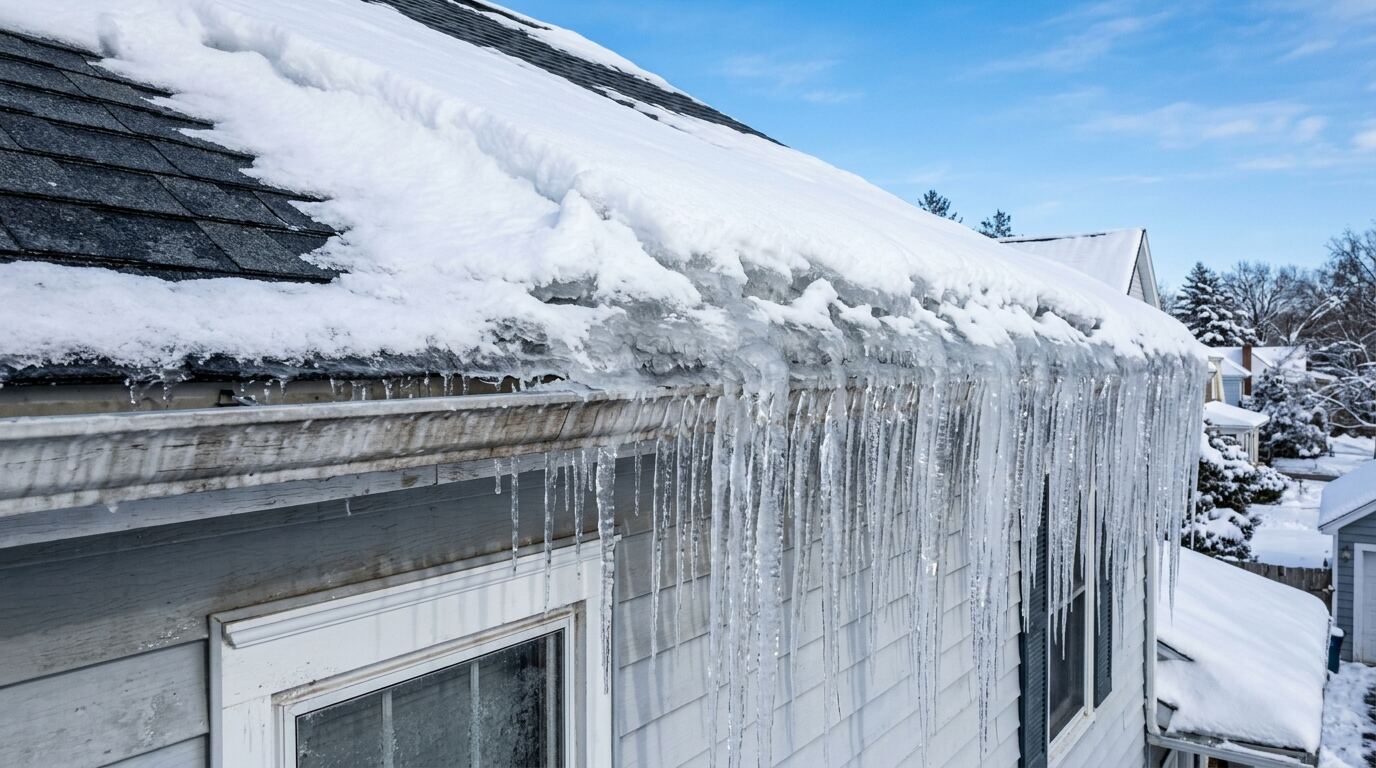
冰、雪或雨夹雪的重量
是指重量过大对结构及室内财产造成的任何损坏。这项风险不需要结构崩塌,只要发生损坏即可。长岛冬季暴雪后屋顶承重与 冰坝漏水 都与此相关。
崩塌
是指被覆盖的结构(或结构的一部分)突然掉落或塌陷。崩塌可以由隐藏的腐烂、隐藏的昆虫或害虫破坏、承重过大、劣质建筑材料或其他命名风险造成。这项风险不包括遮阳篷、围栏、露台、游泳池、地下管道、化粪池系统、地基、挡土墙或码头的损坏。
漏水、意外撕裂与冻结
意外溢水或蒸汽(漏水风险)
是指从管道、暖气、空调或消防系统,或用水家电中意外溢出的水或蒸汽。此风险不承保设备本身的损坏。举个例子:水管漏水从二楼流到一楼泡坏了地板、墙面和电灯,保险付钱修复地板、墙面和电灯,但不会理赔修水管。该风险还排除了空置房屋,以及与慢渗水或冰冻有关的损失(冰冻是单独的风险),也不包括房产之外漏水带来的损坏。
意外撕裂、燃烧或鼓胀
指蒸汽或热水加热系统、空调、灭火系统突然破裂、燃烧或鼓胀。与漏水风险不同,此风险包括系统或设备本身的承保。
冻结
包括管道、暖气或空调系统、灭火系统或家用电器的冻结损坏。但房屋不能空置、无人居住或在建,除非被保险人已采取“合理”措施维持室内温度,或已切断供水并排干了供水系统。防冻做法见 冬天如何防水管冻裂。
电流造成的突然意外损坏
指人为产生的电流突然、意外地损坏电器、设备或线路,通常不包括电子元件(如电视、电脑内部)的损坏,具体以保单为准。
| 情况 | 对应风险 | 房屋损失 | 设备本身 |
|---|---|---|---|
| 水管突然漏水泡坏一楼 | 意外溢水 | 通常赔 | 不赔 |
| 热水暖气锅炉突然鼓胀破裂 | 意外撕裂 | 通常赔 | 通常赔 |
| 有人居住、开着暖气时水管冻裂 | 冻结 | 通常赔 | 视保单 |
| 空置房关暖气未排水,水管冻裂 | 冻结(不满足条件) | 常被拒 | 常被拒 |
| 洗手台下长期慢渗 | 不符合意外溢水 | 通常不赔 | 不赔 |
火山
包括火山喷发造成的破坏,例如火山爆炸、空中冲击波、火山灰和熔岩流。它不包括地震、陆地冲击波或地面震动。72 小时内发生的喷发被视为一次喷发。
以上内容仅为举例说明,实际情况根据各州法律要求及各保险公司提供的保单会有所不同,不构成保险或法律意见。了解不同保单类型请看 美国房屋保险类型详解,需要灾后记录与开单协助请看 保险理赔协助。
常见问题
我的保单是 HO-3,这 17 项还有意义吗?
有。HO-3 对房屋结构是开放风险,但对个人物品(家具、衣物、电器)仍然是命名风险,所以个人物品能不能赔,仍要看是否属于这 17 项之一。
地震和洪水在 17 项里吗?
不在。地震和地面洪水在标准 HO 保单中通常都是排除项,需要单独购买地震保险或洪水保险。